Gids
Kosten en belastingen bij een huis kopen op Ibiza (gids 2026)
Gepubliceerd Bijgewerkt 16 minuten leestijd
Deze gids legt uit wat kopen, bezitten, verhuren en verkopen van een woning op Ibiza echt kost aan belastingen en kosten, vooral voor kopers die geen resident zijn.
Laatst bijgewerkt: november 2026.
In het kort
- Een bestaande woning kopen: reken op ongeveer 9% tot 13% bovenop de prijs. Het grootste deel is overdrachtsbelasting (ITP), van 8% tot 13% afhankelijk van de prijs, plus notaris, register en je advocaat.
- Nieuwbouw kopen van een ontwikkelaar: 10% btw plus 1,5% zegelbelasting (2% vanaf €1.000.000), plus notaris, register en je advocaat.
- Een tweede woning bezitten: de jaarlijkse IBI (0,40% tot 0,69% van de kadastrale waarde in de meeste gemeenten), inkomstenbelasting voor niet-residenten over een fictief inkomen, afvalheffing en, boven €3.000.000 per persoon, vermogensbelasting.
- Verhuren: 19% (EU/EER) of 24% (buiten de EU/EER) inkomstenbelasting voor niet-residenten. Vanaf 1 december 2026 geldt voor verblijven van 30 nachten of korter ook 10% btw.
- Verkopen: 19% belasting op de winst voor alle niet-residenten. De koper houdt 3% van de prijs in, en de verkoper betaalt de gemeentelijke plusvalía.
1. Inleiding
Je denkt erover een huis op Ibiza te kopen, en dan denk je aan het leven hier: het eten, sport, lange lunches op het strand met vrienden. Maar er hoort ook een formele kant bij: de papieren, en de belastingen. Je wilt natuurlijk weten wat het kost om een woning op het witte eiland te kopen en te hebben.
Simpel gezegd betaal je belasting als je koopt, zolang je de woning hebt, als je verhuurt en uiteindelijk als je verkoopt. Hier vind je een helder overzicht van alle belastingen, met voorbeelden uit de praktijk. Je weet precies wat je betaalt aan lokale onroerendgoedbelasting (IBI), hoeveel van je huurinkomsten je overhoudt na belasting voor niet-residenten (IRNR) en welke kosten aftrekbaar zijn. En je weet waar je aan toe bent met de belasting op de winst bij verkoop en de gemeentelijke plusvalía.
Ibiza hoort bij de Balearen, en sommige belastingen worden per regio bepaald. Overdrachtsbelasting, vermogensbelasting en erf- en schenkbelasting kunnen anders zijn dan in de rest van Spanje. Een villa kopen in Santa Eulària is fiscaal niet hetzelfde als een appartement kopen in Barcelona.
Waar je vandaan komt (EU of niet-EU) maakt ook uit. Inwoners van de EU en de EER hebben bepaalde voordelen en mogen kosten aftrekken van huurinkomsten. Kopers van buiten Europa betalen hogere tarieven en hebben andere papieren nodig.
Het juridische onderzoek doet altijd een onafhankelijke advocaat. Onze rol is het proces af te stemmen, uit te leggen wat belangrijk is, de planning op elkaar af te stemmen en je in contact te brengen met de juiste lokale experts, zodat niets wordt gemist en alles duidelijk blijft.
2. Welke belastingen betaal je bij de aankoop van een woning op Ibiza?
Bijna zover: een mooie finca, een strak nieuwbouwpenthouse of een woning om te verbouwen. Welke belastingen betaal je bij de aankoop?
2.1 Wat betaal je bij nieuwbouw: btw (IVA) en zegelbelasting (AJD)?
Koop je een nieuwbouwwoning rechtstreeks van een ontwikkelaar, dan betaal je btw in plaats van overdrachtsbelasting. Het tarief is 10% voor woningen, 4% voor sociale koopwoningen en 21% voor extra's zoals een apart verkochte parkeerplaats. Daarbovenop komt zegelbelasting (Actos Jurídicos Documentados, AJD): 1,5% op de Balearen, of 2% voor woningen van €1.000.000 of meer. Dit is de belasting voor het vastleggen van je aankoop in een notariële akte en de inschrijving ervan.
Bij een aankoop is het vooral belangrijk te weten van wie je koopt. Word je de eerste eigenaar? Hoe wordt de woning verkocht? Hieronder zie je welke overdrachtsbelasting (ITP) of btw je kunt verwachten.
| Soort woning | Nieuw / eerste levering | Bestaand / doorverkoop | Btw-tarief (bij btw) | Belangrijk |
|---|---|---|---|---|
| Appartement / villa (woning) | Btw (eerste levering) | ITP (standaard) | 10% (4% bij sociale koop) | Eerste levering van een nieuwe woning = btw. Doorverkoop = ITP (geen btw). |
| Stedelijke bouwgrond (solar) | Btw (als de verkoper ondernemer is) | ITP (particuliere verkoper) | 21% | Bouwgrond verkocht door een ondernemer valt onder de btw; tussen particulieren meestal ITP. |
| Landelijke grond (niet bebouwbaar) | Meestal ITP (vrijgesteld van btw) | ITP | – | Niet-bebouwbare grond is meestal vrijgesteld van btw, dus ITP. |
| Parkeerplaats bij de woning (zelfde akte, tot 2 plaatsen) | Btw (volgt de woning) | ITP | 10% (met de woning) | Moet in hetzelfde gebouw en dezelfde akte als de woning staan voor het woningtarief. |
| Losse parkeerplaats | Btw (eerste levering) | ITP | 21% | Losse parkeerplaats: 21% btw als hij nieuw is; ITP bij doorverkoop. |
| Bedrijfsruimte / kantoor | Btw (eerste levering) | ITP (standaard) | 21% | Bestaand is standaard vrijgesteld van btw, dus ITP, tenzij afstand wordt gedaan van de vrijstelling. |
2.2 Hoeveel is de overdrachtsbelasting (ITP)?
Bij een bestaande woning betaal je geen btw maar overdrachtsbelasting (ITP). Die is:
- 8% over het deel tot €400.000
- 9% over het deel tussen €400.000 en €600.000
- 10% over het deel tussen €600.000 en €1.000.000
- 12% over het deel tussen €1.000.000 en €2.000.000
- 13% over het deel boven €2.000.000
Let op: de belasting wordt berekend over de valor de referencia catastral (VRC) of de koopprijs, welke van de twee het hoogst is. De belastingdienst stelt de VRC vast om te lage verkoopprijzen tegen te gaan. Het is niet hetzelfde als de valor catastral, die wordt gebruikt voor je jaarlijkse belastingen en meestal veel lager is dan de marktwaarde.
2.3 Wat is de plusvalía municipal (IIVTNU)?
Wat is de plusvalía op Ibiza?
Een gemeentelijke belasting op de waardestijging van de grond sinds de vorige overdracht van een stedelijke woning. De vijf gemeenten op Ibiza heffen deze belasting (Eivissa, Santa Eulària, Sant Josep, Sant Antoni, Sant Joan).
Wie betaalt de plusvalía?
Meestal de verkoper. Is de verkoper geen resident, dan houdt de koper vaak een bedrag in bij de notaris. Dat bedrag wordt vrijgegeven zodra de verkoper laat zien dat de aangifte is gedaan en betaald.
Hoe wordt hij berekend (de laagste uitkomst telt)?
- Objectieve methode (coëfficiënten): de gemeentelijke coëfficiënten over de kadastrale grondwaarde en het aantal jaren bezit.
- Methode op basis van de echte winst: geldt voor elke stedelijke woning (niet alleen voor kale grond).
Formule: (Verkoopprijs − Aankoopprijs) × Grondaandeel in % (uit het kadaster). Is de uitkomst nul of lager, dan betaal je niets.
Vanaf 1 december 2026 gelden nieuwe coëfficiënten voor de objectieve methode. Vergelijk altijd beide methodes en gebruik de laagste uitkomst.
Wat controleer je voordat je tekent?
Laat je adviseur beide methodes doorrekenen (objectief en echte winst). Controleer de kadastrale verdeling tussen grond en gebouw; die bepaalt beide berekeningen.
Zet duidelijke afspraken in de akte: de verkoper is aansprakelijk, er wordt een bedrag ingehouden als de verkoper geen resident is, en wanneer dat bedrag wordt vrijgegeven na bewijs van betaling.
Eivissa: rekentool van de gemeente
Sant Antoni de Portmany: rekentool van ATIB
Sant Joan de Labritja: rekentool van ATIB
2.4 Wat kosten de notaris en het register?
Reken bij een aankoop zonder hypotheek op ongeveer 0,3% tot 0,6% van de prijs voor de notaris, het register en de administratie (gestoría). Daar kunnen kosten bijkomen voor een vertaling, een volmacht of een hypotheek.
Kosten van notaris en register
- Notaris (escritura de compraventa): vastgestelde tarieven. Voor een gewone akte op Ibiza ongeveer €800 tot €1.800 (meer pagina's is een hoger tarief; een tweetalige akte heeft meer pagina's).
- Eigendomsregister (Registro): ongeveer €400 tot €1.200, afhankelijk van de prijs en de akte.
- Gestoría (administratie): ongeveer €300 tot €600 voor aangiftes, inschrijvingen en de eindafrekening.
2.5 Wat kost een hypotheek?
Vraag je een hypotheek aan, dan geeft de bank je altijd een volledig aanbod met alle kosten.
Sinds de hypotheekwet van 2019 betalen banken een deel van de kosten. De verdeling is zo:
- Betaald door de bank (wettelijk): de notaris voor de hypotheekakte, de inschrijving van de hypotheek in het register, de gestoría en de zegelbelasting (AJD) op de hypotheek.
- Betaald door jou:
- Taxatie (tasación): ongeveer €300 tot €600,
- Eventuele kopieën van de hypotheekakte die je opvraagt, maximaal €100.
- Eventueel afsluitkosten (comisión de apertura). Die zijn niet verplicht maar kunnen oplopen tot 2%. Controleer altijd je FEIN (het aanbod van de bank).
Let op: de kosten van de koopakte (notaris en register van de koop) staan los van de hypotheek en betaalt meestal de koper; de punten hierboven gaan alleen over de hypotheekakte.
Boetes bij vervroegd aflossen (wettelijk)
Los je je hypotheek eerder af dan afgesproken, dan zijn de boetes wettelijk begrensd:
- Variabele rente: de bank kiest één regeling: 0,25% in de eerste 3 jaar of 0,15% in de eerste 5 jaar; daarna 0%.
- Vaste rente: maximaal 2% in de eerste 10 jaar, daarna maximaal 1,5%, alleen als de bank aantoonbaar verlies lijdt.
3. Welke belastingen betaal je zolang je een woning op Ibiza hebt?
Je wilt dat de kosten van je nieuwe woning voorspelbaar zijn. Hier is een kort overzicht van alle kosten waar je rekening mee moet houden.
3.1 Hoeveel is de jaarlijkse onroerendgoedbelasting (IBI)?
Deze gemeentelijke belasting wordt berekend over de kadastrale waarde, die je vindt op de aanslag van de Impuesto sobre Bienes Inmuebles (IBI). Die waarde is meestal veel lager dan de marktwaarde. Elke woning is anders; het is geen vast percentage van de marktwaarde. De gemeente past haar tarief toe op de kadastrale grondslag op de IBI-aanslag.
Hoe bereken je de IBI?
Gebruik je laatste IBI-aanslag (of een uittreksel van het kadaster). Je hebt maar twee dingen nodig: de base liquidable en het IBI-tarief (tipo) van je gemeente.
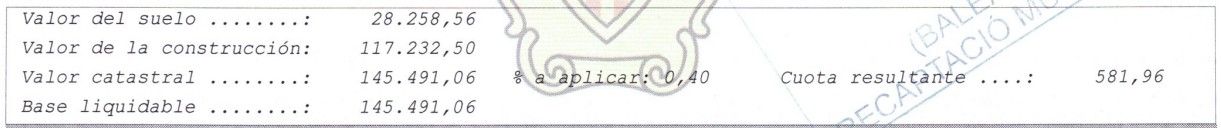
| Post (Spaans) | Bedrag |
|---|---|
| Grondwaarde (Valor del suelo) | €28.258,56 |
| Waarde van de bebouwing (Valor de la construcción) | €117.232,50 |
| Kadastrale waarde, grond + bebouwing (Valor catastral) | €145.491,06 |
| Grondslag (Base liquidable) | €145.491,06 |
| Tarief (Tipo a aplicar) | 0,4% |
| Te betalen (Cuota resultante) | €581,96 |
De berekening van de IBI is: grondslag × tarief = €145.491,06 × 0,4% = €581,96.
Welke IBI-tarieven hanteren de gemeenten?
Dit zijn de IBI-tarieven op Ibiza per gemeente, en waar bekend per soort woning.
| Gemeente | Stedelijk IBI 2025 | Gedifferentieerd tarief | Landelijk (rústico) | BICES |
|---|---|---|---|---|
| Eivissa (Ibiza-stad) | 0,69% | 0,73% | n.v.t. | n.v.t. |
| Santa Eulària des Riu | 0,40% | n.v.t. | 0,45% | n.v.t. |
| Sant Josep de sa Talaia | 0,40% | 0,55% | 0,30% | 1,30% |
| Sant Antoni de Portmany | 0,68% | n.v.t. | 0,72% | 0,60% |
| Sant Joan de Labritja | 0,63% | 0,73% | 0,63% | 1,30% |
- Stedelijk geldt voor de meeste appartementen, villa's en rijtjeshuizen.
- Gedifferentieerd tarief geldt voor niet-woningen of voor de duurste panden in vrije tijd en horeca.
- Landelijk (rústico) geldt voor landelijke woningen en grond. Veel villa's op het platteland vallen hieronder.
- BICES geldt voor panden met bijzondere kenmerken (industrie of bedrijven).
Is de IBI aftrekbaar?
Ja, als je de woning verhuurt. De IBI wordt vastgesteld op 1 januari van elk jaar en moet halverwege het jaar, in augustus, worden betaald.
3.2 Wat is de inkomstenbelasting voor niet-residenten (IRNR) op een tweede woning?
Verhuur je je woning niet, dan rekent Spanje bij een tweede woning met een klein fictief inkomen. Dat geef je als niet-resident aan bij de IRNR. Hieronder zie je een voorbeeld.
Wat is het tarief?
Het fictieve inkomen is 2% van de kadastrale waarde, of 1,1% als de kadastrale waarde in de laatste 10 jaar is herzien. Daarover betaal je 19% (EU/EER) of 24% (buiten de EU/EER).
Vanaf 2027 komt er met het koninklijk decreet-wet 29/2026 een nieuwe schaal voor deze belasting, gebaseerd op de samengetelde kadastrale waarde van je woningen. We passen dit deel aan zodra de tarieven vastliggen.
Voor de IBI-aanslag hierboven is de belasting voor niet-residenten:
| Voorbeeld (IBI-aanslag hierboven) | Bedrag |
|---|---|
| Kadastrale waarde | €145.491,06 |
| Fictief inkomen (1,1%) | €1.600,40 |
| Belasting 19% (EU/EER) | €304,08 |
| Belasting 24% (buiten de EU/EER) | €384,10 |
- De IRNR is in elke gemeente gelijk, omdat de Spaanse staat hem berekent over de kadastrale waarde, niet over lokale tarieven.
- Wordt de woning verhuurd, dan wordt de werkelijke huur belast in plaats van het fictieve inkomen.
3.3 Betaal je vermogensbelasting over een woning op Ibiza?
Je hebt hard gewerkt en belasting betaald, en dan gaat er nog een deel naar vermogensbelasting of solidariteitsbelasting. In Spanje heet die de Impuesto sobre el Patrimonio.
Vermogensbelasting is een regionale belasting, en veel regio's geven vrijstellingen tot 100%. Daarom heeft de Spaanse staat de solidariteitsbelasting ingevoerd. Vermogensbelasting die je in je regio betaalt, gaat af van de solidariteitsbelasting. Op Ibiza is de vermogensbelasting meestal hoger dan de solidariteitsbelasting, dus betaal je die laatste waarschijnlijk niet.
Wat is de vermogensbelasting op Ibiza voor eigenaren die geen resident zijn?
Het is een jaarlijkse belasting op je nettovermogen, voor residenten en niet-residenten met bezittingen in Spanje. Sinds 2024 is op de Balearen de eerste €3.000.000 per persoon vrijgesteld (eerder €700.000). Voor veel eigenaren scheelt dat veel.
Wat zijn de tarieven op Ibiza?
Vermogensbelasting betaal je over nettovermogen boven €3.000.000 per persoon. Het deel boven €3.000.000 wordt belast volgens de schaal van de Balearen, die begint bij 0,28% en stap voor stap oploopt tot 3,45% voor het deel boven ongeveer €10,9 miljoen.
- €0 over nettovermogen tot €3.000.000 per persoon
- Boven €3.000.000: de schaal van de Balearen over het deel daarboven, van 0,28% tot 3,45%
Een voorbeeld:
Hieronder een paar voorbeelden. Heb je een appartement van €700.000 of wil je dat kopen? Dan ben je volledig vrijgesteld. Koop je samen met je partner een woning van €4.000.000, ieder voor de helft? Dan betaal je deze belasting niet. Koop je dezelfde woning alleen, zonder hypotheek? Dan is ongeveer €1.000.000 belast, en dat is zo'n €7.500 per jaar.
| Waarde woning | Eigendom | Vermogensbelasting Balearen | Solidariteitsbelasting (extra) | Totaal per jaar |
|---|---|---|---|---|
| €700.000 | Alleen | €0 | €0 | €0 |
| €700.000 | Getrouwd (50/50) | €0 | €0 | €0 |
| €4.000.000 | Alleen | €7.473 | €0 | €7.473 |
| €4.000.000 | Getrouwd (50/50) | €0 | €0 | €0 |
| €10.000.000 | Alleen | €145.445 | €0 | €145.445 |
| €10.000.000 | Getrouwd (50/50) | €47.043 | €0 | €47.043 |
Per jaar, voor een woning zonder hypotheek en zonder andere bezittingen in Spanje.
De tabel laat ook de solidariteitsbelasting zien. De vermogensbelasting die je op de Balearen betaalt, gaat daarvan af, dus in al deze gevallen betaal je alleen de vermogensbelasting van de Balearen.
Hoe beperk je de vermogensbelasting op je Spaanse woning?
Misschien heb je een vermogensadviseur. Bespreek je plannen met je adviseur voordat je op Ibiza koopt. Hieronder een paar gangbare manieren om de belasting te beperken.
- Samen kopen met je partner
- Aanpak: bezit de woning samen met je partner, zodat je twee keer de vrijstelling hebt
- Voordeel: samen €6.000.000 vrijgesteld, tegenover €3.000.000 voor één persoon
- Voorbeeld: een woning van €4.000.000 voor de helft van ieder = €0 belasting, tegenover ongeveer €7.500 als één persoon eigenaar is (zie het voorbeeld hierboven)
2. Slim gebruik van een hypotheek
- Aanpak: ook als je geen hypotheek nodig hebt, kan een hypotheek je nettovermogen verlagen
- Voordeel: een schuld verlaagt het belaste vermogen
- Voorbeeld: een woning van €4.000.000 met een hypotheek van €1.000.000 = €3.000.000 nettowaarde en dus volledig vrijgesteld.
3. Je fiscale woonplaats
- Aanpak: houd goed in de gaten waar je fiscaal woont
- Let op: residenten betalen over hun wereldwijde vermogen, niet-residenten alleen over hun Spaanse bezittingen
- Let op: in Madrid geldt 100% vrijstelling van vermogensbelasting (maar wel solidariteitsbelasting)
4. Vermogensplanning in de familie
- Aanpak: schenk bezittingen aan je kinderen tegen de huidige lage schenkbelasting
- Voordeel: verlaagt het belaste vermogen en benut de vrijstellingen
- Timing: doe het voordat de schenkbelasting mogelijk verandert
Kun je via een bedrijf kopen om vermogensbelasting te vermijden?
Sommige kopers kopen via een bedrijf (een Spaanse SL of een buitenlands bedrijf) in plaats van de woning zelf te bezitten. Het idee is dat het bedrijf de woning bezit en jij alleen aandelen in het bedrijf.
Vermijd je zo belasting? Dat hangt af van het bedrijf. Is het een Spaans bedrijf, dan tellen de aandelen mee als Spaanse bezittingen voor vermogens- en solidariteitsbelasting.
Is het een buitenlands bedrijf, dan vermijd je de vermogens- en solidariteitsbelasting alleen als het Spaanse vastgoed niet meer is dan 50% van alle bezittingen van dat bedrijf. Kort gezegd kijkt Spanje dóór het bedrijf heen en behandelt je alsof je de woning zelf bezit.
Bezit je Spaans vastgoed rechtstreeks, dan valt het altijd onder de Spaanse vermogens- of solidariteitsbelasting.
3.4 Welke andere lokale belastingen betaal je?
Afvalheffing (basura)
Deze staat los van de IBI. Elke gemeente (Eivissa, Santa Eulària, Sant Josep, Sant Antoni, Sant Joan) stelt een eigen afvalheffing vast. Je krijgt één aanslag per woning en betaalt meestal tussen half maart en eind mei.
Hoeveel betaal je aan afvalheffing op Ibiza?
Dat verschilt per gemeente, maar ligt tussen €100 en €300 voor een woning tot 200 m². Voor grotere villa's reken je op €500 tot €700 per jaar.
4. Welke belastingen betaal je als je de woning verhuurt?
4.1 Hoe worden huurinkomsten bij lange verhuur belast?
Verhuur je voor langere tijd, dan heb je te maken met de inkomstenbelasting voor niet-residenten (IRNR) en met de kosten die je mag aftrekken.
Welke belastingen gelden voor huurinkomsten bij lange verhuur op Ibiza?
- Eigenaren uit de EU/EER (vast tarief van 19%): je betaalt over de netto huurinkomsten, dus de bruto huur min de aftrekbare kosten voor onderhoud en beheer.
- Eigenaren van buiten de EU (vast tarief van 24%): het tarief is hoger, en tot 2025 werden zij belast over de bruto huurinkomsten. Hieronder lees je wat er in 2025 veranderde.
Een voorbeeld: hoe wordt huur belast onder de IRNR?
Stel: de huurinkomsten zijn €30.000 per jaar en de aftrekbare kosten €8.750 (hieronder staat welke kosten aftrekbaar zijn).
| Eigenaar | Huurinkomsten | Aftrekbare kosten | Belastbaar inkomen | Tarief | Te betalen |
|---|---|---|---|---|---|
| Eigenaar uit de EU/EER | €30.000 | €8.750 | €21.250 | 19% | €4.037,50 |
| Eigenaar van buiten de EU | €30.000 | €8.750 | €21.250 | 24% | €5.100 |
Tot juli 2025 mochten eigenaren van buiten de EU geen kosten aftrekken. In juli 2025 oordeelde de rechter dat dit in strijd is met het vrije verkeer van kapitaal in de EU-verdragen (artikel 63 VWEU) en met belastingverdragen, zoals met de Verenigde Staten. Sindsdien volgt de Spaanse belastingpraktijk deze beginselen.
Wel blijft het tarief van 24% voor eigenaren van buiten de EU voorlopig gelden, omdat de uitspraak alleen over de aftrek van kosten ging, niet over het tarief. Er lopen zaken om het tarief naar 19% te brengen, maar tot er een uitspraak is, mogen eigenaren van buiten de EU wel kosten aftrekken en betalen ze 24%.
Welke kosten mag je aftrekken van je huurinkomsten?
Verhuur je een woning in Spanje, dan mag je als niet-resident bepaalde kosten aftrekken van je huurinkomsten voordat de belasting wordt berekend. Een overzicht:
| Aftrekbare kosten | Uitleg |
|---|---|
| Afschrijving | Afschrijving op de waarde van het gebouw (niet de grond), meestal zo'n 3% per jaar, voor slijtage. |
| Rente | Hypotheekrente op leningen voor de aankoop of verbetering van de verhuurde woning. |
| Reparaties | Kosten om de woning verhuurbaar te houden (alleen reparaties, geen verbeteringen). |
| Lokale belastingen en heffingen | Onroerendgoedbelasting (IBI), afvalheffing (basura) en gemeentelijke heffingen voor de woning. |
| Verzekering | Premies voor de opstal- en inboedelverzekering van de verhuurde woning. |
| Adviseurs | Kosten van beheerders, boekhouders, advocaten en anderen die de verhuur regelen. |
| Nutsvoorzieningen | Water, elektriciteit en internet, als de verhuurder die betaalt. |
| Servicekosten | Bijdragen aan de vereniging van eigenaren. |
Belangrijk om te weten:
- Alle kosten moeten blijken uit facturen, bonnen, contracten of betaalbewijzen die duidelijk bij de verhuurde woning horen.
- Aftrekbare kosten moeten direct bij de verhuur in dat jaar horen; kosten uit periodes waarin de woning niet verhuurd is, zijn meestal niet aftrekbaar.
- Vroeger mochten alleen inwoners van de EU/EER deze kosten aftrekken. Na een belangrijke uitspraak in 2025 mogen ook eigenaren van buiten de EU deze kosten aftrekken, al blijft hun tarief hoger.
- Verbeteringen of investeringen in de woning zijn niet aftrekbaar als kosten, maar tellen wel mee in de aankoopwaarde voor de belasting op de winst bij verkoop.
4.2 Hoe worden korte verhuur en toeristische verhuur belast?
Wat moet je weten over korte en toeristische verhuur op Ibiza?
Wil je je woning kort of aan toeristen verhuren, dan moet je de vergunningen en de btw kennen die in 2026 gelden, zodat je je aan de regels houdt en je verhuur goed regelt.
Reken je btw aan je gasten als je je woning verhuurt?
Vanaf 1 december 2026 wel, bij de meeste toeristische verhuur. Volgens het koninklijk decreet-wet 29/2026 geldt voor verblijven van 30 nachten of korter 10% btw, ook als je geen hoteldiensten aanbiedt. Tot die datum was deze verhuur vrijgesteld. Verblijven van meer dan 30 nachten blijven vrijgesteld, en ook het verhuren van je eigen hoofdverblijf. Btw rekenen betekent dat je in Spanje voor de btw moet zijn ingeschreven; je belastingadviseur of gestor regelt dit.
- Onderverhuur: huurt een ander de woning en verhuurt die door aan gasten, dan valt die onderverhuur onder de btw. Zorg dat contracten en facturen dat goed laten zien.
Het Spaanse parlement keurde het decreet goed op 12 november 2026. Check de laatste stand met je belastingadviseur voordat je je prijzen bepaalt.
Hoeveel belasting betaal je bij korte verhuur?
| Post | Uitleg | Bedrag |
|---|---|---|
| Huurinkomsten | Totale inkomsten uit verhuur | €100.000 |
| Aftrekbare kosten | Beheer, IBI, verzekering, reparaties, nutsvoorzieningen | €25.000 |
| Belastbaar inkomen | Huurinkomsten min aftrekbare kosten | €75.000 |
| Tarief (eigenaar uit de EU/EER) | Vast tarief over de netto huur | 19% |
| Te betalen | Inkomstenbelasting voor niet-residenten (IRNR) | €14.250 |
| Btw (verblijven van 30 nachten of korter, vanaf 1 december 2026) | 10%, bovenop de huur aan gasten gerekend en afgedragen | €10.000 |
Uitleg:
- Huurinkomsten: stel dat je €100.000 bruto verdient aan toeristische verhuur
- Aftrekbare kosten:
- Beheer van de woning: €10.000
- Onroerendgoedbelasting (IBI): €2.000
- Verzekering en onderhoud: €3.000
- Nutsvoorzieningen betaald door de verhuurder: €1.000
- Reparaties en adviseurs: €9.000
- Totaal = €25.000 (bij benadering; dit verschilt per woning en beheer)
3. Belastbaar inkomen: huurinkomsten min aftrekbare kosten (€100.000 − €25.000 = €75.000).
4. Inkomstenbelasting voor niet-residenten (IRNR): voor eigenaren uit de EU/EER 19% over de netto huur, dus €75.000 × 19% = €14.250. Voor eigenaren van buiten de EU is het tarief 24%.
5. Btw: vanaf 1 december 2026 geldt voor verblijven van 30 nachten of korter 10% btw. Op €100.000 huurinkomsten is dat €10.000, die je bovenop de huur aan je gasten rekent en afdraagt aan de belastingdienst. De btw staat los van de IRNR.
6. Verblijven van meer dan 30 nachten blijven vrijgesteld van btw; daarover betaal je alleen IRNR.
5. Welke belastingen betaal je als je de woning verkoopt?
5.1 Hoeveel belasting betaal je over de winst?
Bij verkoop is het goed vooraf te weten hoeveel de belastingdienst van je winst neemt. Niet-residenten betalen een vast tarief van 19% over de winst, of ze nu in de EU wonen of daarbuiten. Het tarief van 24% voor niet-EU-inwoners geldt voor huurinkomsten, niet voor de winst bij verkoop.
Hoe bereken je de winst?
Heel eenvoudig: winst = verkoopprijs − aankoopwaarde.
In het overzicht hieronder zie je precies wat meetelt voor de aankoopwaarde en de verkoopprijs.
| Kosten | Telt mee voor aankoopwaarde | Telt mee voor verkoopwaarde | Voorwaarde |
|---|---|---|---|
| Notariskosten | Ja | Ja | Moet aantoonbaar zijn |
| Registerkosten | Ja | Ja | Kosten eigendomsregister |
| Juridische kosten | Ja | Ja | Kosten advocaat en overdracht |
| Makelaarskosten | Ja | Ja | Commissie makelaar |
| Overdrachtsbelasting (ITP) | Ja | Nee | Bij bestaande woningen |
| Btw en zegelbelasting (AJD) | Ja | Nee | Bij nieuwbouw |
| Plusvalía | Nee | Ja | Gemeentelijke belasting op de waardestijging van de grond |
| Verbeteringen | Ja | Nee | Moeten waarde toevoegen of de levensduur verlengen |
| Reparaties en onderhoud | Nee | Nee | Niet aftrekbaar |
| Hypotheekrente | Nee | Nee | Niet aftrekbaar |
| Verzekering | Nee | Nee | Niet aftrekbaar |
Bij verbeteringen en reparaties is er een belangrijk verschil in wat meetelt voor de aankoopwaarde.
Aftrekbare verbeteringen:
- Kamers, terrassen of een zwembad toevoegen
- Centrale verwarming of airconditioning plaatsen
- Grote verbouwingen die de waarde verhogen
- Uitbreidingen met toestemming van de gemeente
- Je hebt officiële facturen en vergunningen nodig
Niet-aftrekbare reparaties (ook niet met facturen):
- Schilderen en stucwerk
- Loodgieters- en elektriciteitswerk
- Gewoon onderhoud
- Meubels
Hieronder een voorbeeld van de berekening, met het tarief van 19% dat voor alle niet-residenten geldt.
| Post | Bedrag |
|---|---|
| Aankoopprijs | €900.000 |
| Overdrachtsbelasting (ITP, huidige schijven) | €80.000 |
| Notaris, register en gestoría (0,5%) | €4.500 |
| Juridische kosten (1%) | €9.000 |
| Totale aankoopwaarde | €993.500 |
| Verkoopprijs | €1.400.000 |
| Makelaarscommissie (5% + 21% btw) | −€84.700 |
| Plusvalía (schatting) | −€3.000 |
| Netto verkoopopbrengst | €1.312.300 |
| Belastbare winst | €318.800 |
| Belasting op de winst (19%) | €60.572 |
5.2 Wat is de inhouding van 3% bij verkoop door een niet-resident?
De koper moet 3% van de verkoopprijs inhouden voor de belasting op je winst. In dit voorbeeld houdt de koper €42.000 in. Jij betaalt daarna het verschil, €18.572 (€60.572 − €42.000), met formulier (Modelo) 210, binnen 4 maanden na de overdracht bij de notaris.
Wat als er geen winst is?
Dan kun je de hele inhouding van 3% terugvragen: bij verlies, als je quitte speelt, of als de 3% meer was dan de belasting die je echt moest betalen.
De koper doet binnen 1 maand na de overdracht aangifte van de aankoop. Jij hebt 4 maanden om met formulier 210 je geld terug te vragen. Je hebt nodig: bewijs van de 3% inhouding door de koper, bewijs dat de bankrekening van jou is, de koop- en verkoopakte en alle bonnen van de aankoop en verkoop (zoals hierboven). Na de aangifte kan het tot een jaar duren voor je het geld krijgt. Na 6 maanden wachten krijg je rente.
5.3 Wie betaalt de plusvalía?
De verkoper betaalt de plusvalía. We bespreken hem toch eerder in deze gids, omdat de koper moet betalen als de verkoper dat niet doet.
Meer hierover lees je in 2.3 Wat is de plusvalía municipal (IIVTNU)?.
Deze gids geeft een helder, praktisch overzicht op basis van echte verkopen en de huidige regels. Hij vervangt geen persoonlijk fiscaal of juridisch advies. Je uiteindelijke belastingpositie hangt af van je eigen situatie en laat je altijd bevestigen door een gekwalificeerde adviseur.