Guía
Costes e impuestos al comprar una vivienda en Ibiza (guía 2026)
Publicado Actualizado 17 minutos de lectura
Esta guía explica los costes e impuestos reales de comprar, tener, alquilar y vender una vivienda en Ibiza, sobre todo para compradores no residentes.
Última actualización: noviembre de 2026.
En resumen
- Comprar una vivienda de segunda mano: cuente con entre un 9% y un 13% sobre el precio. La mayor parte es el impuesto de transmisiones (ITP), del 8% al 13% según el precio, más notaría, registro y su abogado.
- Comprar obra nueva a un promotor: 10% de IVA más un 1,5% de actos jurídicos documentados (2% desde €1.000.000), más notaría, registro y su abogado.
- Tener una segunda residencia: el IBI anual (del 0,40% al 0,69% del valor catastral en la mayoría de municipios), el impuesto de no residentes sobre una renta imputada, la tasa de basuras y, por encima de €3.000.000 por persona, el impuesto sobre el patrimonio.
- Alquilar: 19% (UE/EEE) o 24% (fuera de la UE/EEE) de impuesto de no residentes. Desde el 1 de diciembre de 2026, las estancias de 30 noches o menos también llevan un 10% de IVA.
- Vender: 19% sobre la ganancia para todos los no residentes. El comprador retiene el 3% del precio, y el vendedor paga la plusvalía municipal.
1. Introducción
Está pensando en comprar una casa en Ibiza, y piensa en la vida aquí: la gastronomía, el deporte, las comidas largas en la playa con amigos. Pero también hay una parte formal: los papeles y los impuestos. Lógicamente quiere saber cuánto cuesta comprar y tener una vivienda en la isla blanca.
Dicho de forma sencilla, paga impuestos cuando compra, mientras es propietario, si alquila y, al final, cuando vende. Aquí tiene un resumen claro de todos los impuestos, con ejemplos reales. Sabrá exactamente cuánto paga de impuesto local sobre bienes inmuebles (IBI), cuánto le queda de sus ingresos por alquiler después del impuesto de no residentes (IRNR) y qué gastos son deducibles. Y sabrá qué esperar del impuesto sobre la ganancia al vender y de la plusvalía municipal.
Ibiza forma parte de las Islas Baleares, y algunos impuestos se deciden a nivel autonómico. El impuesto de transmisiones, el de patrimonio y el de sucesiones y donaciones pueden ser distintos que en el resto de España. Comprar una villa en Santa Eulària no es lo mismo, fiscalmente, que comprar un piso en Barcelona.
De dónde viene (UE o fuera de la UE) también influye. Los residentes en la UE y el EEE tienen ciertas ventajas y pueden deducir gastos de los ingresos por alquiler. Los compradores de fuera de Europa pagan tipos más altos y necesitan otros papeles.
La revisión legal la hace siempre un abogado independiente. Nuestro papel es coordinar el proceso, explicar lo importante, alinear los plazos y ponerle en contacto con los expertos locales adecuados, para que no se pase nada por alto y todo quede claro.
2. ¿Qué impuestos paga al comprar una vivienda en Ibiza?
Ya casi está: una finca bonita, un ático de obra nueva o una casa para reformar. ¿Qué impuestos pagará al comprar?
2.1 ¿Qué se paga en obra nueva: IVA y actos jurídicos documentados (AJD)?
Si compra una vivienda de obra nueva directamente a un promotor, paga IVA en lugar del impuesto de transmisiones. El tipo es del 10% para viviendas, del 4% para vivienda de protección oficial y del 21% para extras como una plaza de aparcamiento vendida aparte. Además se paga el impuesto de Actos Jurídicos Documentados (AJD): un 1,5% en Baleares, o un 2% para inmuebles de €1.000.000 o más. Es el impuesto por formalizar la compra en escritura pública e inscribirla.
Al comprar, lo más importante es saber a quién compra. ¿Será el primer propietario? ¿Cómo se vende la vivienda? Aquí tiene un resumen del impuesto de transmisiones (ITP) o del IVA que le corresponde.
| Tipo de inmueble | Nuevo / primera entrega | Segunda mano | Tipo de IVA (si hay IVA) | Notas |
|---|---|---|---|---|
| Piso / villa (vivienda) | IVA (primera entrega) | ITP (por defecto) | 10% (4% en VPO) | Primera entrega de una vivienda nueva = IVA. Segunda mano = ITP (sin IVA). |
| Solar urbano | IVA (si el vendedor es empresario) | ITP (vendedor particular) | 21% | El suelo edificable vendido por un empresario lleva IVA; entre particulares suele ser ITP. |
| Suelo rústico (no edificable) | Normalmente ITP (exento de IVA) | ITP | – | El suelo no edificable suele estar exento de IVA, así que se aplica ITP. |
| Plaza de garaje con la vivienda (misma escritura, hasta 2 plazas) | IVA (sigue a la vivienda) | ITP | 10% (con la vivienda) | Debe estar en el mismo edificio y la misma escritura que la vivienda para tener el IVA de vivienda. |
| Plaza de garaje independiente | IVA (primera entrega) | ITP | 21% | Plaza suelta: 21% de IVA si es nueva; ITP en segunda mano. |
| Local / oficina | IVA (primera entrega) | ITP (por defecto) | 21% | La segunda mano está exenta de IVA por defecto, así que ITP, salvo renuncia a la exención. |
2.2 ¿Cuánto es el impuesto de transmisiones patrimoniales (ITP)?
En una vivienda de segunda mano no se paga IVA, sino el impuesto de transmisiones patrimoniales (ITP), que es:
- 8% por la parte hasta €400.000
- 9% por la parte entre €400.000 y €600.000
- 10% por la parte entre €600.000 y €1.000.000
- 12% por la parte entre €1.000.000 y €2.000.000
- 13% por la parte que supere €2.000.000
Importante: la base del impuesto es el valor de referencia catastral (VRC) o el precio de venta, el que sea más alto. Hacienda fija el VRC para evitar ventas por debajo de su valor. No es lo mismo que el valor catastral, que se usa para los impuestos anuales y suele ser mucho más bajo que el valor de mercado.
2.3 ¿Qué es la plusvalía municipal (IIVTNU)?
¿Qué es la plusvalía en Ibiza?
Un impuesto municipal sobre el aumento del valor del suelo desde la última transmisión de un inmueble urbano. Lo cobran los cinco ayuntamientos de Ibiza (Eivissa, Santa Eulària, Sant Josep, Sant Antoni, Sant Joan).
¿Quién paga la plusvalía municipal?
Normalmente el vendedor. Si el vendedor no es residente, el comprador suele retener un importe en la escritura. Ese importe se libera cuando el vendedor demuestra que ha presentado y pagado el impuesto.
¿Cómo se calcula (se aplica el resultado más bajo)?
- Método objetivo (coeficientes): los coeficientes del ayuntamiento sobre el valor catastral del suelo y los años de tenencia.
- Método de la ganancia real: se aplica a cualquier inmueble urbano (no solo al suelo).
Fórmula: (Precio de venta − Precio de compra) × % del suelo (según el catastro). Si el resultado es cero o negativo, no se paga.
Desde el 1 de diciembre de 2026 se aplican nuevos coeficientes al método objetivo. Compare siempre los dos métodos y aplique el resultado más bajo.
¿Qué revisar antes de firmar?
Pida a su asesor que calcule los dos métodos (objetivo y ganancia real). Compruebe el reparto catastral entre suelo y construcción; determina los dos cálculos.
Incluya en la escritura condiciones claras: el vendedor es responsable, se retiene un importe si no es residente, y cuándo se libera ese importe con el justificante de pago.
Eivissa: simulador del ayuntamiento
Sant Antoni de Portmany: simulador de la ATIB
Sant Joan de Labritja: simulador de la ATIB
2.4 ¿Cuánto cuestan la notaría y el registro?
En una compra sin hipoteca, cuente con entre un 0,3% y un 0,6% del precio para la notaría, el registro y la gestoría. Pueden sumarse traducciones, poderes o gastos de hipoteca si hace falta.
Gastos de notaría y registro
- Notaría (escritura de compraventa): aranceles regulados. Para una escritura normal en Ibiza, entre unos €800 y €1.800 (más páginas, más coste; una escritura bilingüe tiene más páginas).
- Registro de la Propiedad: entre unos €400 y €1.200, según el precio y la escritura.
- Gestoría: entre unos €300 y €600 por liquidaciones, presentaciones y la liquidación final.
2.5 ¿Cuánto cuesta una hipoteca?
Cuando pide una hipoteca, el banco siempre le da una oferta completa con todos los gastos.
Desde la ley hipotecaria de 2019, los bancos pagan parte de los gastos. El reparto es así:
- Paga el banco (por ley): la notaría de la escritura de hipoteca, la inscripción de la hipoteca en el registro, la gestoría y el AJD de la hipoteca.
- Paga usted:
- Tasación: entre unos €300 y €600,
- Las copias de la escritura de hipoteca que pida, como máximo €100.
- Si la hay, la comisión de apertura. No es obligatoria, pero puede llegar al 2%. Revise siempre su FEIN (la oferta del banco).
Nota: los gastos de la escritura de compraventa (notaría y registro de la compra) son aparte de la hipoteca y suele pagarlos el comprador; lo anterior se refiere solo a la escritura de hipoteca.
Comisiones por amortización anticipada (por ley)
Si devuelve la hipoteca antes de lo acordado, las comisiones están limitadas por ley:
- Tipo variable: el banco elige un régimen: 0,25% los 3 primeros años o 0,15% los 5 primeros años; después, 0%.
- Tipo fijo: hasta el 2% los primeros 10 años, después hasta el 1,5%, solo si el banco sufre una pérdida demostrada.
3. ¿Qué impuestos paga mientras es propietario en Ibiza?
Quiere que los costes de su nueva vivienda sean previsibles. Aquí tiene un resumen de todos los gastos que debe tener en cuenta.
3.1 ¿Cuánto es el impuesto anual sobre bienes inmuebles (IBI)?
Este impuesto municipal se calcula sobre el valor catastral, que aparece en el recibo del Impuesto sobre Bienes Inmuebles (IBI). Ese valor suele ser mucho más bajo que el valor de mercado. Cada vivienda es distinta; no es un porcentaje fijo del valor de mercado. El ayuntamiento aplica su tipo a la base catastral del recibo del IBI.
¿Cómo se calcula el IBI?
Use su último recibo del IBI (o una certificación del Catastro). Solo necesita dos datos: la base liquidable y el tipo de IBI de su municipio.
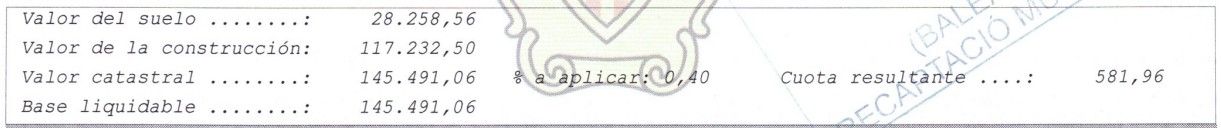
| Concepto | Importe |
|---|---|
| Valor del suelo | €28.258,56 |
| Valor de la construcción | €117.232,50 |
| Valor catastral (suelo + construcción) | €145.491,06 |
| Base liquidable | €145.491,06 |
| Tipo a aplicar | 0,4% |
| Cuota resultante | €581,96 |
El cálculo del IBI es: base liquidable × tipo = €145.491,06 × 0,4% = €581,96.
¿Qué tipos de IBI aplican los ayuntamientos?
Estos son los tipos del IBI en Ibiza por municipio y, cuando se conocen, por tipo de inmueble.
| Municipio | IBI urbano 2025 | Tipo diferenciado | Rústico | BICES |
|---|---|---|---|---|
| Eivissa | 0,69% | 0,73% | n/a | n/a |
| Santa Eulària des Riu | 0,40% | n/a | 0,45% | n/a |
| Sant Josep de sa Talaia | 0,40% | 0,55% | 0,30% | 1,30% |
| Sant Antoni de Portmany | 0,68% | n/a | 0,72% | 0,60% |
| Sant Joan de Labritja | 0,63% | 0,73% | 0,63% | 1,30% |
- Urbano se aplica a la mayoría de pisos, villas y casas adosadas.
- Tipo diferenciado se aplica a usos no residenciales o a los inmuebles de más valor de ocio y hostelería.
- Rústico se aplica a fincas y suelo rústico. Muchas villas en el campo están en esta categoría.
- BICES se aplica a inmuebles de características especiales (industriales o comerciales).
¿Es deducible el IBI?
Sí, si alquila la vivienda. El IBI se devenga el 1 de enero de cada año y se paga a mitad de año, en agosto.
3.2 ¿Qué es el impuesto de no residentes (IRNR) en una segunda residencia?
Si no alquila su vivienda, Hacienda imputa una pequeña renta a las segundas residencias. Como no residente, la declara en el IRNR. Abajo tiene un ejemplo.
¿Cuál es el tipo?
La renta imputada es el 2% del valor catastral, o el 1,1% si el valor catastral se ha revisado en los últimos 10 años. Sobre esa cantidad paga un 19% (UE/EEE) o un 24% (fuera de la UE/EEE).
Desde 2027, el Real Decreto-ley 29/2026 trae una nueva escala para este impuesto, basada en el valor catastral sumado de sus viviendas. Actualizaremos este apartado cuando los tipos sean definitivos.
Para el recibo del IBI anterior, el impuesto de no residentes sería:
| Ejemplo (recibo del IBI anterior) | Importe |
|---|---|
| Valor catastral | €145.491,06 |
| Renta imputada (1,1%) | €1.600,40 |
| Impuesto al 19% (UE/EEE) | €304,08 |
| Impuesto al 24% (fuera de la UE/EEE) | €384,10 |
- El IRNR es igual en todos los municipios, porque lo calcula el Estado sobre el valor catastral, no con tipos locales.
- Si la vivienda se alquila, se tributa por el alquiler real en lugar de por la renta imputada.
3.3 ¿Paga impuesto sobre el patrimonio por una vivienda en Ibiza?
Ha trabajado duro y ha pagado sus impuestos, y aun así una parte va al impuesto sobre el patrimonio o al de solidaridad. En España se llama Impuesto sobre el Patrimonio.
El impuesto sobre el patrimonio es autonómico, y muchas comunidades bonifican hasta el 100%. Por eso el Estado creó el impuesto de solidaridad. Lo que paga de patrimonio en su comunidad se descuenta del de solidaridad. En Ibiza, el impuesto sobre el patrimonio suele ser más alto que el de solidaridad, así que lo más probable es que no pague este último.
¿Qué es el impuesto sobre el patrimonio en Ibiza para propietarios no residentes?
Es un impuesto anual sobre el patrimonio neto, para residentes y no residentes con bienes en España. Desde 2024, en Baleares están exentos los primeros €3.000.000 por persona (antes €700.000). Para muchos propietarios es una gran diferencia.
¿Cuáles son los tipos en Ibiza?
El impuesto se paga sobre el patrimonio neto que supera €3.000.000 por persona. La parte por encima de €3.000.000 tributa según la escala de Baleares, que empieza en el 0,28% y sube por tramos hasta el 3,45% para la parte que supera unos €10,9 millones.
- €0 sobre el patrimonio neto hasta €3.000.000 por persona
- Por encima de €3.000.000: la escala de Baleares sobre la parte que lo supera, del 0,28% al 3,45%
Un ejemplo:
Aquí tiene algunos ejemplos. ¿Tiene o quiere comprar un piso de €700.000? Estará totalmente exento. ¿Compra con su pareja una vivienda de €4.000.000, al 50%? No pagará este impuesto. ¿Compra la misma vivienda usted solo, sin hipoteca? Tributan unos €1.000.000, que son unos €7.500 al año.
| Valor de la vivienda | Titularidad | Patrimonio Baleares | Solidaridad (extra) | Total al año |
|---|---|---|---|---|
| €700.000 | Una persona | €0 | €0 | €0 |
| €700.000 | Matrimonio (50/50) | €0 | €0 | €0 |
| €4.000.000 | Una persona | €7.473 | €0 | €7.473 |
| €4.000.000 | Matrimonio (50/50) | €0 | €0 | €0 |
| €10.000.000 | Una persona | €145.445 | €0 | €145.445 |
| €10.000.000 | Matrimonio (50/50) | €47.043 | €0 | €47.043 |
Por año, para una vivienda sin hipoteca y sin otros bienes en España.
La tabla también muestra el impuesto de solidaridad. Lo que paga de patrimonio en Baleares se descuenta de él, así que en todos estos casos solo paga el impuesto sobre el patrimonio de Baleares.
¿Cómo reducir el impuesto sobre el patrimonio de su vivienda en España?
Quizá tenga un asesor patrimonial. Revise su estrategia con él antes de comprar en Ibiza. Aquí tiene algunas formas habituales de reducir el impuesto.
- Comprar con su pareja
- Estrategia: tener la vivienda a medias con su pareja para duplicar el mínimo exento
- Ventaja: €6.000.000 exentos entre los dos, frente a €3.000.000 para una persona
- Ejemplo: una vivienda de €4.000.000 al 50% = €0 de impuesto, frente a unos €7.500 si es de una sola persona (vea el ejemplo anterior)
2. Uso estratégico de la hipoteca
- Estrategia: aunque no necesite hipoteca, tenerla puede reducir su patrimonio neto
- Ventaja: la deuda reduce el patrimonio que tributa
- Ejemplo: una vivienda de €4.000.000 con una hipoteca de €1.000.000 = €3.000.000 de valor neto y, por tanto, totalmente exenta.
3. Su residencia fiscal
- Estrategia: controlar bien dónde tiene su residencia fiscal
- A tener en cuenta: los residentes tributan por su patrimonio mundial; los no residentes, solo por sus bienes en España
- Nota: en Madrid el impuesto sobre el patrimonio está bonificado al 100% (pero sí se paga el de solidaridad)
4. Planificación familiar del patrimonio
- Estrategia: donar bienes a sus hijos aprovechando el bajo impuesto de donaciones actual
- Ventaja: reduce el patrimonio que tributa y aprovecha las exenciones
- Momento: hacerlo antes de posibles cambios en el impuesto de donaciones
¿Puede comprar a través de una sociedad para evitar el impuesto sobre el patrimonio?
Algunos compradores compran a través de una sociedad (una SL española o una sociedad extranjera) en lugar de tener la vivienda a su nombre. La idea es que la sociedad es dueña de la vivienda y usted solo de las participaciones.
¿Se evita así el impuesto? Depende de la sociedad. Si es española, las participaciones cuentan como bienes en España para los impuestos de patrimonio y solidaridad.
Si es extranjera, solo evita los impuestos de patrimonio y solidaridad si los inmuebles en España no superan el 50% de los activos de la sociedad. En resumen, Hacienda mira a través de la sociedad y le trata como si la vivienda fuera suya.
Si tiene un inmueble en España a su nombre, siempre tributa por el impuesto sobre el patrimonio o el de solidaridad.
3.4 ¿Qué otros impuestos locales paga?
Tasa de basuras
Es aparte del IBI. Cada ayuntamiento (Eivissa, Santa Eulària, Sant Josep, Sant Antoni, Sant Joan) fija su propia tasa de basuras. Recibe un recibo por vivienda y normalmente se paga entre mediados de marzo y finales de mayo.
¿Cuánto se paga de basuras en Ibiza?
Depende del municipio, pero suele estar entre €100 y €300 para una vivienda de hasta 200 m². Para villas más grandes, entre €500 y €700 al año.
4. ¿Qué impuestos paga si alquila la vivienda?
4.1 ¿Cómo tributa el alquiler de larga duración?
Si alquila por temporadas largas, debe conocer sus obligaciones en el impuesto de no residentes (IRNR) y los gastos que puede deducir.
¿Qué impuestos se aplican al alquiler de larga duración en Ibiza?
- Propietarios de la UE/EEE (tipo fijo del 19%): tributan por el rendimiento neto, es decir, el alquiler bruto menos los gastos deducibles de mantenimiento y gestión.
- Propietarios de fuera de la UE (tipo fijo del 24%): el tipo es más alto y, hasta 2025, tributaban por el alquiler bruto. Abajo explicamos qué cambió en 2025.
Un ejemplo: ¿cómo tributa el alquiler en el IRNR?
Supongamos unos ingresos por alquiler de €30.000 al año y unos gastos deducibles de €8.750 (más abajo tiene la lista de gastos deducibles).
| Propietario | Ingresos por alquiler | Gastos deducibles | Base imponible | Tipo | Cuota |
|---|---|---|---|---|---|
| Propietario UE/EEE | €30.000 | €8.750 | €21.250 | 19% | €4.037,50 |
| Propietario fuera de la UE | €30.000 | €8.750 | €21.250 | 24% | €5.100 |
Hasta julio de 2025, los propietarios de fuera de la UE no podían deducir gastos. En julio de 2025 un tribunal resolvió que esto va contra la libre circulación de capitales de los tratados de la UE (artículo 63 del TFUE) y contra convenios fiscales, como el de Estados Unidos. Desde entonces, la práctica tributaria española sigue estos principios.
Eso sí, el tipo del 24% sigue vigente por ahora para los propietarios de fuera de la UE, porque la sentencia solo trató la deducción de gastos, no el tipo. Hay procesos abiertos para bajarlo al 19%, pero hasta que haya una decisión, los propietarios de fuera de la UE pueden deducir gastos y pagan el 24%.
¿Qué gastos puede deducir de sus ingresos por alquiler?
Si alquila una vivienda en España, como no residente puede deducir ciertos gastos de sus ingresos por alquiler antes de calcular el impuesto. Este es el resumen:
| Gasto deducible | Descripción |
|---|---|
| Amortización | Amortización del valor de la construcción (no del suelo), normalmente un 3% al año, por desgaste. |
| Intereses | Intereses de préstamos para comprar o mejorar la vivienda alquilada. |
| Reparaciones | Gastos para mantener la vivienda en condiciones de alquiler (solo reparaciones, no mejoras). |
| Tributos y tasas locales | IBI, tasa de basuras y tasas municipales de la vivienda. |
| Seguro | Primas del seguro de hogar de la vivienda alquilada. |
| Servicios profesionales | Honorarios de gestores, contables, abogados y otros profesionales que gestionan el alquiler. |
| Suministros | Agua, luz e internet, si los paga el propietario. |
| Comunidad | Cuotas de la comunidad de propietarios. |
A tener en cuenta:
- Todos los gastos deben justificarse con facturas, recibos, contratos o justificantes de pago claramente ligados a la vivienda alquilada.
- Los gastos deducibles deben estar ligados al alquiler en ese año; los gastos de periodos en que la vivienda no está alquilada normalmente no se pueden deducir.
- Antes, solo los residentes en la UE/EEE podían deducir estos gastos. Tras una sentencia importante en 2025, los propietarios de fuera de la UE también pueden deducirlos, aunque su tipo sigue siendo más alto.
- Las mejoras o inversiones en la vivienda no se deducen como gasto, pero sí se suman al valor de adquisición para calcular la ganancia al vender.
4.2 ¿Cómo tributan las estancias cortas y el alquiler turístico?
¿Qué debe saber sobre el alquiler de corta estancia y turístico en Ibiza?
Si quiere alquilar su vivienda por estancias cortas o a turistas, debe conocer las licencias y el IVA que se aplican en 2026, para cumplir las normas y organizar bien el alquiler.
¿Debe cobrar IVA a sus huéspedes?
Desde el 1 de diciembre de 2026, sí, en la mayoría de alquileres turísticos. Según el Real Decreto-ley 29/2026, las estancias de 30 noches o menos llevan un 10% de IVA, también si no ofrece servicios hoteleros. Hasta esa fecha, estos alquileres estaban exentos. Las estancias de más de 30 noches siguen exentas, y también el alquiler de su vivienda habitual. Cobrar IVA significa que debe estar dado de alta en el IVA en España; su asesor fiscal o gestor se encarga de ello.
- Subarriendo: si un tercero alquila la vivienda y la subarrienda a huéspedes, el subarriendo está sujeto a IVA. Asegúrese de que los contratos y las facturas lo reflejan correctamente.
El Congreso convalidó el decreto el 12 de noviembre de 2026. Consulte la situación más reciente con su asesor fiscal antes de fijar sus precios.
¿Cuántos impuestos paga por un alquiler de corta estancia?
| Concepto | Descripción | Importe |
|---|---|---|
| Ingresos por alquiler | Total de ingresos del alquiler | €100.000 |
| Gastos deducibles | Gestión, IBI, seguro, reparaciones, suministros | €25.000 |
| Base imponible | Ingresos menos gastos deducibles | €75.000 |
| Tipo (propietario UE/EEE) | Tipo fijo sobre el rendimiento neto | 19% |
| Cuota | Impuesto de no residentes (IRNR) | €14.250 |
| IVA (estancias de 30 noches o menos, desde el 1 de diciembre de 2026) | 10%, cobrado a los huéspedes además del alquiler e ingresado en Hacienda | €10.000 |
Explicación:
- Ingresos por alquiler: supongamos €100.000 brutos de alquiler turístico
- Gastos deducibles:
- Gestión de la vivienda: €10.000
- Impuesto sobre bienes inmuebles (IBI): €2.000
- Seguro y mantenimiento: €3.000
- Suministros pagados por el propietario: €1.000
- Reparaciones y honorarios profesionales: €9.000
- Total = €25.000 (aproximado; varía según la vivienda y la gestión)
3. Base imponible: ingresos por alquiler menos gastos deducibles (€100.000 − €25.000 = €75.000).
4. Impuesto de no residentes (IRNR): para propietarios de la UE/EEE, el 19% sobre el rendimiento neto, es decir, €75.000 × 19% = €14.250. Para propietarios de fuera de la UE, el tipo es del 24%.
5. IVA: desde el 1 de diciembre de 2026, las estancias de 30 noches o menos llevan un 10% de IVA. Sobre €100.000 de ingresos son €10.000, que cobra a sus huéspedes además del alquiler e ingresa en Hacienda. El IVA es aparte del IRNR.
6. Las estancias de más de 30 noches siguen exentas de IVA y solo tributan por el IRNR.
5. ¿Qué impuestos paga al vender la vivienda?
5.1 ¿Cuánto paga por la ganancia patrimonial?
Al vender, conviene saber de antemano cuánto se lleva Hacienda de su beneficio. Los no residentes pagan un tipo fijo del 19% sobre la ganancia, vivan en la UE o fuera de ella. El 24% para residentes fuera de la UE se aplica a los ingresos por alquiler, no a la ganancia de una venta.
¿Cómo se calcula la ganancia?
Muy sencillo: ganancia = precio de venta − valor de adquisición.
En el resumen de abajo ve exactamente qué cuenta para el valor de adquisición y para el precio de venta.
| Gasto | Cuenta en la compra | Cuenta en la venta | Requisito |
|---|---|---|---|
| Notaría | Sí | Sí | Debe estar justificado |
| Registro | Sí | Sí | Registro de la Propiedad |
| Abogado | Sí | Sí | Honorarios de abogado |
| Agencia inmobiliaria | Sí | Sí | Comisión de la agencia |
| Impuesto de transmisiones (ITP) | Sí | No | En segunda mano |
| IVA y AJD | Sí | No | En obra nueva |
| Plusvalía | No | Sí | Impuesto municipal sobre el aumento de valor del suelo |
| Mejoras | Sí | No | Deben aumentar el valor o alargar la vida útil |
| Reparaciones y mantenimiento | No | No | No deducible |
| Intereses de la hipoteca | No | No | No deducible |
| Seguro | No | No | No deducible |
En mejoras y reparaciones hay una diferencia importante en lo que cuenta para el valor de adquisición.
Mejoras deducibles:
- Añadir habitaciones, terrazas o piscina
- Instalar calefacción central o aire acondicionado
- Reformas grandes que aumentan el valor
- Ampliaciones con licencia del ayuntamiento
- Necesita facturas y licencias oficiales
Reparaciones no deducibles (aunque tenga facturas):
- Pintura y enlucido
- Fontanería y electricidad
- Mantenimiento normal
- Mobiliario
Abajo tiene un ejemplo del cálculo, con el tipo del 19% que se aplica a todos los no residentes.
| Concepto | Importe |
|---|---|
| Precio de compra | €900.000 |
| Impuesto de transmisiones (ITP, tramos actuales) | €80.000 |
| Notaría, registro y gestoría (0,5%) | €4.500 |
| Abogado (1%) | €9.000 |
| Valor total de adquisición | €993.500 |
| Precio de venta | €1.400.000 |
| Comisión de la agencia (5% + 21% IVA) | −€84.700 |
| Plusvalía (estimada) | −€3.000 |
| Importe neto de la venta | €1.312.300 |
| Ganancia patrimonial | €318.800 |
| Impuesto sobre la ganancia (19%) | €60.572 |
5.2 ¿Qué es la retención del 3% en una venta de un no residente?
El comprador debe retener el 3% del precio de venta para cubrir el impuesto sobre su ganancia. En este ejemplo, el comprador retiene €42.000. Después usted paga la diferencia, €18.572 (€60.572 − €42.000), con el modelo 210, en los 4 meses siguientes a la firma ante notario.
¿Y si no hay ganancia?
Puede pedir la devolución de toda la retención del 3% si ha tenido una pérdida, si queda a cero o si el 3% fue más de lo que realmente tenía que pagar.
El comprador presenta la retención en el mes siguiente a la firma. Usted tiene 4 meses para pedir la devolución con el modelo 210. Necesita: justificante de la retención del 3% del comprador, justificante de titularidad de la cuenta bancaria, las escrituras de compra y venta y todos los justificantes de la compra y la venta (como se indica arriba). Después de presentarlo, la devolución puede tardar hasta un año. Pasados 6 meses se pagan intereses.
5.3 ¿Quién paga la plusvalía?
La plusvalía municipal la paga el vendedor. La explicamos antes en esta guía porque el comprador debe pagarla si el vendedor no lo hace.
Más información en 2.3 ¿Qué es la plusvalía municipal (IIVTNU)?.
Esta guía ofrece un resumen claro y práctico basado en operaciones reales y en la normativa actual. No sustituye el asesoramiento fiscal o legal personal. Su situación fiscal final depende de sus circunstancias y debe confirmarla siempre un asesor cualificado.